Lista aponta os melhores cartões de crédito para quem ganha até R$ 3 mil
Do Melhores Cartões - Ganhar até R$ 3 mil por mês (ou um pouco mais) já permite que você encontre opções mais completas de cartões de crédito, ainda mais se você concentra os gastos no cartão, recebe salário em determinado banco ou mantém algum valor investido.
Em casos assim, já dá para encontrar cartões com pontos, cashback, e até regras para isenção de anuidade que se encaixam na faixa de renda.
Por isso, reunimos neste post os melhores cartões de crédito para quem ganha até cerca de R$ 3 mil por mês, além de opções mais simples para quem tem renda menor ou ainda está começando no crédito. Confira!
Melhores cartões para quem ganha até R$ 3 mil
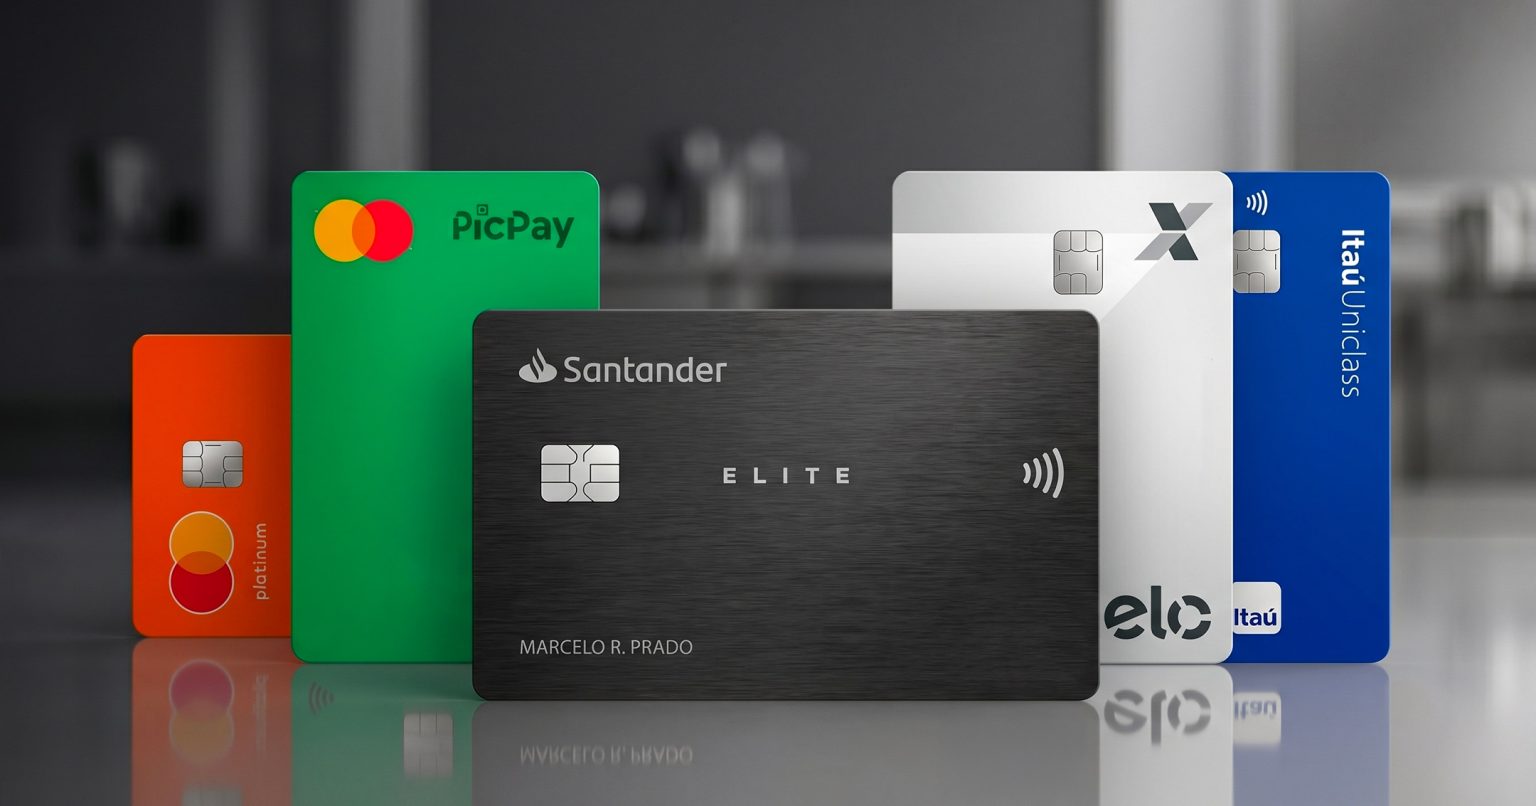
Para a lista, priorizei cartões acessíveis para quem ganha até R$ 3 mil e quer algo melhor do que um cartão básico. Entraram opções de bancos tradicionais, carteiras digitais e também cartões de companhias aéreas. O importante é que todas elas oferecem algo em retorno — seja pontos ou cashback.
| CARTÃO | BENEFÍCIO | ANUIDADE |
| Santander Elite | 1,5 a 2,25 pontos por dólar ou 0,8% de cashback | R$ 600 |
| Caixa Elo Grafite | 1,6 ponto por dólar | R$ 414 |
| RecargaPay Internacional | 1,5% de cashback | 0 |
| Itaú Uniclass Visa Signature | 1,5 ponto por dólar ou 0,5% de cashback | R$ 720 |
| PicPay Platinum | 0,5% de cashback | R$ 418 |
| Azul Itaú Gold | 1,7 a 2,55 pontos por dólar | R$ 528 |
| Latam Pass Itaú Gold | 1,6 a 2,4 milhas por dólar | R$ 528 |
Infelizmente nenhum dos cartões da lista possui acessos grátis a salas VIP, já que são voltados e um público com renda mais baixa, e esse benefício é quase exclusivo nos cartões de alta renda.
Santander Elite

Disponível nas bandeiras Visa Signature e Mastercard Platinum, o cartão Santander Elite oferece 1,5 a 2,25 pontos por dólar gasto. Os pontos vão para o Esfera e expiram em 3 anos. A pontuação máxima é atingida com o Santander Rewards.
O cartão não tem salas VIP, mas há a possibilidade de pedir upgrade para o Unique e o Unlimited ao longo do uso. A anuidade é de R$ 600, mas o banco dá isenção para os correntistas que têm mais de R$ 2 mil em gastos mensais pelo cartão.
- Clique aqui para abrir sua conta Santander.
Caixa Elo Grafite
O Caixa Elo Grafite oferece 1,6 ponto por dólar. Os pontos vão para o programa de pontos do banco e expiram em 2 anos. A anuidade cobrada é de R$ 414, mas há como isentar integralmente gastando a partir de R$ 4.000. Outra forma de conseguir o desconto é que quem recebe salário na Caixa ganha desconto de 90% da anuidade.
Para quem já tem um relacionamento com a Caixa e/ou recebe salário pelo banco, esse cartão pode valer a pena.
- Clique aqui para pedir o cartão Caixa Elo Grafite.
RecargaPay Internacional
O RecargaPay Internacional oferece 1,5% de cashback em todas as compras e funciona por meio do limite garantido. Sendo assim, não há análise de crédito para tê-lo, sendo uma ótima opção de cartão para negativados.
Ele não tem acesso grátis a salas VIP, como o RecargaPay Titan, mas também não exige um valor alto de investimento para ser solicitado. Na prática, o cartão Internacional é bem mais acessível, mesmo acumulando menos cashback.
- Clique aqui para criar sua conta RecargaPay.
Itaú Visa Signature

O Itaú Uniclass Visa Signature é oferecido em três versões: uma com acúmulo de pontos, uma com cashback e outra sem anuidade (que vem sem pontos ou cashback).
Para quem escolhe o programa de benefício, o cartão oferece 1,5 ponto ou 0,5% de cashback — limitado a R$ 400 mensais. Nessas duas versões, o Itaú cobra anuidade de R$ 720.
A taxa é grátis para quem gasta R$ 4 mil mensalmente (ou 50% de desconto para quem gasta mais de R$ 2 mil), ou tem nível 2 ou superior no programa Minhas Vantagens Itaú.
- Clique aqui para pedir o Itaú Uniclass Visa Signature.
PicPay Mastercard Platinum

O PicPay Mastercard Platinum oferece 0,5% de cashback em todas as compras. A anuidade dele é de R$ 418, mas é possível isentar a tarifa gastando R$ 2 mil por mês, investindo R$ 20 mil no PicPay ou recebendo o salário na conta digital.
- Clique aqui para pedir o PicPay Mastercard Platinum.
Azul Itaú Gold


Os cartões Azul Itaú Gold oferecem de 1,7 a 2 pontos por dólar (a pontuação aumenta para 2,55 para os assinantes do Clube Azul). Esses pontos expiram em 2 anos.
Com esse cartão, você ganha automaticamente o status Azul Topázio dentro do programa de fidelidade da Azul, além dos 10% de desconto em voos da companhia. A anuidade dos cartões é de R$ 570, mas é possível isentar a anuidade com gastos acima de R$ 2 mil todos os meses.
- Clique aqui para pedir o seu cartão Azul Itaú Visa Gold.
- Clique aqui para pedir o seu cartão Azul Itaú Mastercard Gold.
Latam Pass Itaú Gold


Os cartões Latam Pass Itaú Gold oferecem 1,6 milha por dólar (para assinantes do Clube, a pontuação sobe para 2,4 milhas por dólar). Esses pontos vão diretamente para o Latam Pass e expiram em 2 anos. A anuidade é de R$ 570. Para isentar, o Itaú exige gastos mensais a partir de R$ 2 mil.
- Clique aqui para pedir o seu cartão Latam Pass Itaú Visa Gold
- Clique aqui para pedir o seu cartão Latam Pass Itaú Mastercard Gold
Melhores cartões para quem ganha até R$ 2 mil em 2026
Para quem ganha até R$ 2 mil, o ideal é priorizar os cartões sem anuidade e fáceis de aprovar. Na lista, selecionei cartões de entrada de bancos digitais e custo zero, alguns até oferecem pontos ou cashback, mas não foi o principal critério de escolha.
| CARTÃO | LINK PARA SOLICITAR |
| Inter Gold | Clique aqui |
| Nubank Gold | Clique aqui |
| Mercado Pago | Clique aqui |
| BB Ourocard Fácil | Clique aqui |
| Itaú Platinum | Clique aqui |
| Santander Free | Clique aqui |
Inter Gold

O Inter Gold é o cartão de entrada do Inter, liberado inicialmente na função débito para quem abre a conta. Depois da análise do perfil, o cliente pode ter a função crédito ativada.
Além de não cobrar anuidade, o cartão acumula 1 ponto Inter Loop a cada R$ 10 gastos no crédito, mas é necessário ativar o débito automático da fatura para pontuar.
- Clique aqui para pedir o Inter Gold.
Nubank Gold

O Nubank Gold, o famoso roxinho, é um dos mais conhecidos para quem está começando no crédito. Ele não cobra anuidade, mas também não acumula pontos, ao contrário do Inter Gold.
Para quem busca um cartão sem anuidade, fácil de pedir e com um aplicativo intuitivo, o Nubank é uma ótima opção.
- Clique aqui para abrir sua conta Nubank.
Mercado Pago

O cartão Mercado Pago é bem indicado para quem quer um cartão sem anuidade e já usa o Mercado Livre ou a conta digital do Mercado Pago. Para os assinantes do Meli+, ele oferece até 3% de cashback em compras no Mercado Livre e 0,6% em compras fora do site.
Ainda não faz parte do Meli+? Assine aqui!
- Clique aqui para pedir o seu cartão Mercado Pago.
BB Ourocard Fácil

O BB Ourocard Fácil é o cartão de entrada do Banco do Brasil, um dos cartões mais fáceis de aprovar. Ele não tem anuidade e é uma alternativa mais acessível para quem quer começar um relacionamento com o banco.
Ele não oferece tantos benefícios, como pontos e cashback, mas cumpre o papel de primeiro cartão: grátis, permite compras online e presenciais e ajuda a conseguir cartões melhores no futuro.
- Clique aqui para pedir o seu BB Ourocard Fácil.
Itaú Platinum


O Itaú Platinum foi lançado para substituir o antigo Click+. Disponível nas bandeiras Visa e Mastercard, o cartão não exige renda mínima e nem cobra anuidade.
Não há um programa de pontos grátis para o Itaú Platinum. O Itaú oferece 4 planos pagos e o cartão pode chegar a até 1,5 ponto por dólar.
- Clique aqui para pedir o seu cartão Itaú Platinum.
Santander Free

O Santander Free é o cartão de entrada do Santander. Ele tem anuidade grátis, sem exigência de gasto mínimo mensal. O cartão pode ser solicitado junto com uma conta digital sem mensalidade, o que ajuda quem quer começar um relacionamento com o Santander.
- Clique aqui para pedir o cartão de crédito Santander Free.
Como escolher o melhor cartão com R$ 3 mil de renda?
Escolher o melhor cartão de crédito para quem ganha até cerca de R$ 3 mil vai depender do seu perfil, dos seus hábitos de consumo e da sua situação financeira. Por isso, antes de pedir um cartão, é importante avaliar se os benefícios compensam o custo.
Um cartão que acumula pontos pode ser interessante, mas não vale a pena se você precisa gastar mais do que consegue pagar apenas para isentar a anuidade. O ideal é buscar opções com anuidade grátis ou regras de isenção compatíveis com o seu orçamento, além de benefícios como cashback, pontos ou milhas.
Também vale considerar se você já tem relacionamento com algum banco, recebe salário em uma determinada instituição ou mantém investimentos em uma corretora. Esses fatores podem ajudar na análise de crédito, melhorar o limite liberado e, posteriormente, dar acesso a cartões melhores.